

Beitragsanpassung im Fokus
Hintergründe zur Beitragskalkulation und aktuellen Tarifentwicklung
Wichtige Informationen zur Beitragsanpassung
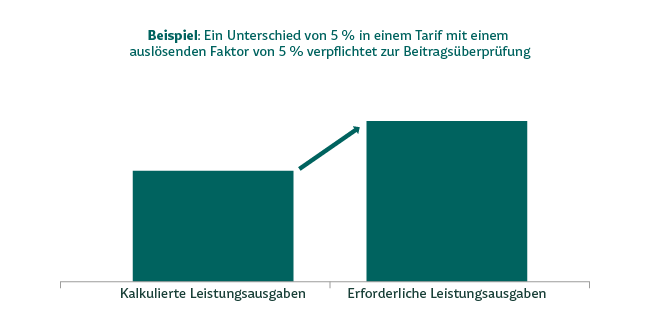
Die LKH vergleicht jährlich die kalkulierten Versicherungsleistungen einer jeden Beobachtungseinheit jeden Tarifs mit den erforderlichen Leistungen. Weichen die tatsächlichen Leistungsausgaben über die gesetzlich bzw. in den Versicherungsbedingungen festgelegten Schwellenwerte hinaus ab, schreibt der Gesetzgeber eine Überprüfung aller Prämien in diesen Beobachtungseinheiten vor. Ist der Effekt nicht als vorübergehend anzusehen, kommt es zur Beitragsanpassung in diesem Tarif.
Gut zu wissen: Beitragsanpassungen erfolgen auf Basis strenger gesetzlicher Regelungen und müssen durch unabhängige Treuhänder geprüft und genehmigt werden.
Einblick in das Beitragsjahr 2027
Wir befinden uns derzeit in der jährlichen Nachkalkulation unseres Produktportfolios. Erfreulicherweise können wir bereits jetzt für einige Tarife Beitragsgarantien aussprechen.
Weitere Beitragsgarantien und detaillierte Informationen werden wir hier zeitnah bekannt geben.
Hintergrund zur Beitragsanpassung
Gesetzliche Verpflichtung zum Schutz des Leistungsversprechens
Beitragsanpassungen dienen der Sicherstellung des lebenslangen Leistungsversprechens. Jede private Krankenversicherung ist gesetzlich verpflichtet, einmal jährlich die kalkulierten Versicherungsleistungen mit den erforderlichen Kosten gegenüberzustellen. So stellen wir sicher, dass unseren Versicherten medizinische Innovationen und exzellente Versorgung auch morgen vollumfänglich zur Verfügung stehen.
Auslösende Faktoren: Die Mechanismen der Beitragsanpassung
Eine Beitragsüberprüfung muss erfolgen, wenn der sogenannte „auslösende Faktor“ im jeweiligen Tarif anspringt. Das Verfahren unterliegt strengen gesetzlichen Bestimmungen. Das passiert in zwei Fällen:
1. Leistungsbedarf
Weichen die kalkulierten Leistungen vom erforderlichen Leistungsbedarf von dem jeweiligen PKV-Unternehmen festgelegten Prozentsatz ab, müssen die Tarifbeiträge auf Basis gesetzlicher Bestimmungen überprüft werden. Der erforderliche Prozentsatz (auslösender Faktor) liegt gemäß § 155 VAG bei mehr als 10 %, es sei denn, in den Allgemeinen Versicherungsbedingungen (AVB) ist ein geringerer Prozentsatz (von mindestens 5 %) vorgesehen.
2. Lebenserwartung
Gleiches gilt bei einer Abweichung der kalkulierten von den erforderlichen Sterbewahrscheinlichkeiten von mehr als 5 %. Diese wird jährlich mit der sogenannten Sterbetafel statistisch festgelegt und veröffentlicht.
Erst wenn ein unabhängiger mathematischer Treuhänder der Berechnung zustimmt, darf die Anpassung umgesetzt werden. Zudem informieren wir die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) über jede Beitragsanpassung.
Botschaft an die Vertriebspartner
So wird die BAP effektiv abgefedert
Eine Beitragsanpassung kommt beim Kunden selten gut an. Es gibt wirkungsvolle Mechanismen, die die reale Mehrbelastung reduzieren:
Arbeitgeberzuschuss
Bei Angestellten federt der Arbeitgeber die Anpassung durch die hälftige Beteiligung am Krankenversicherungsbeitrag ab (bis zum gesetzlichen Höchstzuschuss).
Milderung durch die LKH
Die LKH setzt gezielt Mittel aus den Rückstellungen für Beitragsrückerstattungen (RfB) ein, um die Beitragsanpassungen für die Versicherten abzumildern.
Steuerliche Absetzbarkeit
Beiträge zur PKV – und somit auch die Erhöhungen durch eine BAP – sind im Rahmen des Bürgerentlastungsgesetzes (BEG) in weiten Teilen steuerlich absetzbar. Die individuelle Netto-Mehrbelastung des Kunden fällt dadurch deutlich geringer aus.
Der gesetzliche Zuschlag (GZ)
Ein gesetzlich vorgeschriebener Aufschlag von 10 %, der bis zum 60. Lebensjahr erhoben wird, um die Beiträge ab dem 65. Lebensjahr zusätzlich zu senken oder stabil zu halten.
Exkurs: Beitragskalkulation einer PKV
Um zu verstehen, warum ein Beitrag angepasst werden muss, hilft ein Blick auf die zwei Grundpfeiler der Beitragskalkulation:
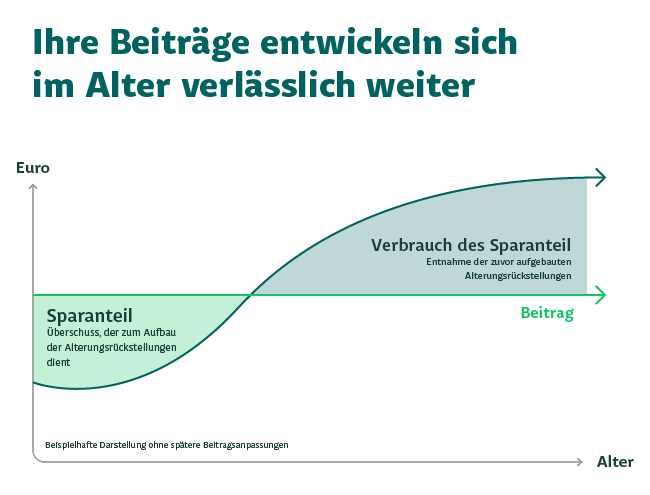
- Der Risikoanteil: Dieser Teil deckt die realen Leistungsausgaben der in den Versicherungsbedingungen garantierten Leistungen und sichert das lebenslange Leistungsversprechen.
- Der Sparanteil: Dieser Teil fließt direkt in die individuellen Alterungsrückstellungen, um steigende Kosten im Alter aufzufangen.
Bei einer BAP reicht der kalkulierte Risikoanteil des Tarifs nicht mehr aus. Sind die gesetzlichen Schwellenwerte erreicht und der Tarif überprüft, wird der Zahlbeitrag angepasst.
Marktsituation & GKV-Vergleich
Kontinuierlicher Fortschritt in der Medizin sorgt für immer bessere Versorgung im Krankheitsfall und höhere Heilungschancen. Ob neuartige Arzneimittel oder innovative Medizintechnik – Patienten sichern sich dadurch ein großes Plus an Lebensqualität. Klar ist auch: Spitzenmedizin hat ihren Preis. Diese steigenden Ausgaben im Gesundheitssystem betreffen den gesamten Markt und müssen von den gesetzlichen Krankenkassen und den privaten Krankenversicherern getragen werden.
Warum steigen die gesamten Kosten im Gesundheitswesen?
Systemübergreifende Mehrfachbelastung für das Gesundheitswesen: Steigende Kosten für Spitzenmedizin pro Einzelfall und ein wachsender Anteil an behandlungsbedürftigen Patienten.
Demografischer Wandel
Die alternde Bevölkerung sorgt branchenweit für eine spürbar höhere Nachfrage nach Intensivmedizin, Rehabilitation und Pflege.
Steigende Kosten und Inflation
Die finanziellen Aufwendungen für klassische Krankenhausaufenthalte und chirurgische Operationen ziehen im Langzeitvergleich rasant an.
Moderne Diagnostik
Der verstärkte Einsatz computergestützter Verfahren wie CT und MRT führt zu einem kontinuierlichen Ausgabenwachstum.
Langzeitbehandlungen
Langwierige Therapien im Bereich der Neurologie, Psychiatrie und Psychotherapie verzeichnen hohe Zuwachsraten.
Spezialmedikation
Innovative Krebsmedikamente sowie modernste Gen- und Immuntherapien ereichen pro Patient oft Kosten im sechsstelligen Bereich.
Flächendeckende Teuerung
Sowohl der ambulante Arztsektor als auch die allgemeinen Klinikpauschalen weisen fast zweistellige jährliche Steigerungsraten auf.
GKV vs. PKV
360 Milliarden Argumente für die PKV
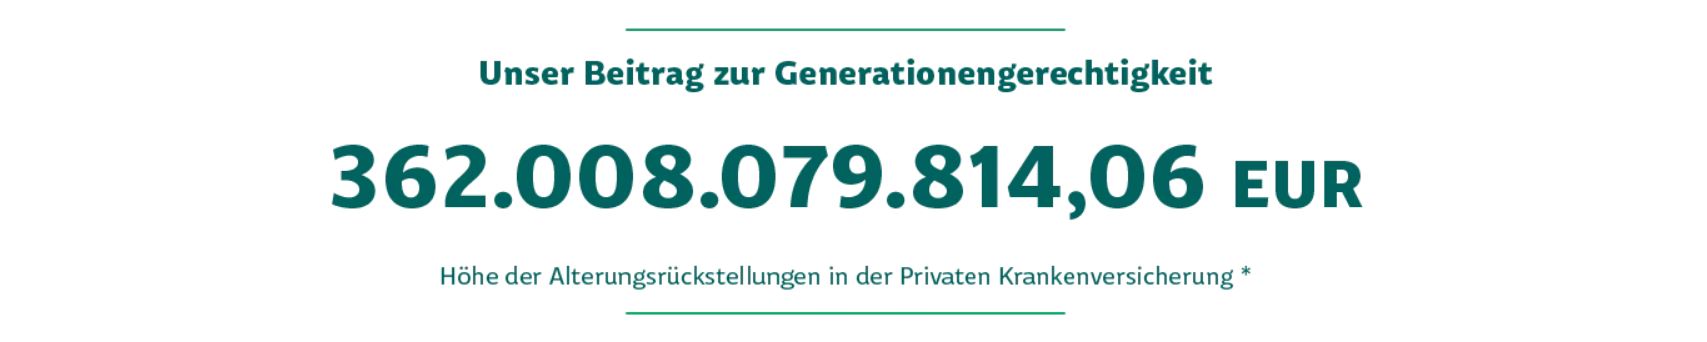
Gesetzliche Krankenversicherung (GKV)
- Umlageverfahren: Heute eingenommen – heute ausgegeben (GKV wird jährlich durch Steuern bezuschusst)
- Leistungen können jederzeit gekürzt oder gestrichen werden
Private Krankenversicherung (PKV)
- Vorsorge-Fokus: Angespartes Kapital gehört allein den Versicherten und dient dazu, die Beiträge im Alter zu verringern
- Einmal vereinbarte Leistungen gelten ein Leben lang
LKH-Beitragsgarantien
Wir garantieren unseren Versicherten, dass in den nachfolgend aufgeführten Produktfamilien der Landeskrankenhilfe V. V. a. G. die Beiträge vor dem 01.01.2028 nicht erhöht werden. Bitte beachten Sie auf den jeweiligen Urkunden die Tarifkürzel sowie SB-Stufen.
ZahnUpgrade (ZU)
Prüfung durch Aktuar abgeschlossen
KlinikUpgrade (KU)
Prüfung durch Aktuar abgeschlossen
GesundheitsUpgrade Komfort (GUK)*
Prüfung durch Aktuar abgeschlossen
*Beitragsgarantie bezieht sich auf Erwachsene
GesundheitsUpgrade Premium (GUP)
Prüfung derzeit durch Aktuar
BeihilfeUpgrade (BU)
Prüfung durch Aktuar abgeschlossen
TeamUpgrade (TU)
Prüfung durch Aktuar abgeschlossen
Dokumente
ZU50_Beitragsgarantie_2028.pdf
ZU50_Beitragsgarantie_2028.pdf1 MB , PDF
ZU70-(L)_Beitragsgarantie_2028.pdf
ZU70-(L)_Beitragsgarantie_2028.pdf1 MB , PDF
ZU90-(L)_Beitragsgarantie_2028.pdf
ZU90-(L)_Beitragsgarantie_2028.pdf1 MB , PDF
KUP(L)_Beitragsgarantie_2028.pdf
KUP(L)_Beitragsgarantie_2028.pdf1 MB , PDF
KUT(L)_Beitragsgarantie_2028.pdf
KUT(L)_Beitragsgarantie_2028.pdf1 MB , PDF
GUK0_Beitragsgarantie_2028.pdf
GUK0_Beitragsgarantie_2028.pdf1 MB , PDF
GUK500_Beitragsgarantie_2028.pdf
GUK500_Beitragsgarantie_2028.pdf1 MB , PDF
GUK900_Beitragsgarantie_2028.pdf
GUK900_Beitragsgarantie_2028.pdf1 MB , PDF
TU_Fit_Beitragsgarantie_2028.pdf
TU_Fit_Beitragsgarantie_2028.pdf1 MB , PDF
TU_Smile_Beitragsgarantie_2028.pdf
TU_Smile_Beitragsgarantie_2028.pdf1 MB , PDF
Häufige Fragen zur Beitragsanpassung
FAQs
Es ist ein gesetzlich vorgeschriebener Prozess. Weichen die kalkulierten Leistungen zu stark von den erforderlichen Kosten ab, muss angepasst werden, um die lebenslange Garantie zu halten.
Ja, Beiträge zur Basisabsicherung mindern das zu versteuernde Einkommen. Das Finanzamt federt einen Teil der Erhöhung ab. Einige Tarife (z. B. Zusatzversicherungen) sind nicht steuerlich absetzbar.
Tarife ohne BAP haben die gesetzlich vorgeschriebenen Schwellwerte (auslösende Faktoren) nicht erreicht, sodass eine Beitragsanpassung nicht vorgenommen werden muss. Dies kann verschiedene Gründe haben – wie weiterhin angemessene Kalkulation oder geringere Leistungsinanspruchnahmen.
Die Beiträge bleiben (mit Ausnahme von Beitragsanpassungen) dank der gebildeten Alterungsrückstellungen gleich. Die Kostensteigerungen, die durch das natürliche Altern entstehen sind bereits bei der initialen Festlegung der Prämien einkalkuliert. Wer einen Beitragsentastungstarif abgeschlossen hat, profitiert zusätzlich vom gewählten Entlastungsbetrag.
Angestellte tragen oft nur 50 % der Anpassung selbst, da der Arbeitgeber bis zum gesetzlichen Höchstsatz mitzahlt.
Ihre persönlichen Ansprechpartner

Sait Altunkaya - Vertriebsmanager
PLZ-Bereich: 26-28
Telefon: 0173 6265362
Email: sait.altunkaya@lkh.de
Folgen Sie mir auf LinkedIn

Gina Boenke - Vertriebsmanagerin
PLZ-Bereich: 22
Telefon: 0152 06160592
Email: gina.boenke@lkh.de
Folgen Sie mir auf LinkedIn

Ralf Buchwitz - Vertriebsmanager
PLZ-Bereich: 01-09
Telefon: 0152 07669384
Email: ralf.buchwitz@lkh.de

Altin Collaku - Vertriebsmanager
PLZ-Bereich: 68-71, 74
Telefon: 0152 02418370
Email: altin.collaku@lkh.de
Folgen Sie mir auf LinkedIn

Edgar Didun - Vertriebsmanager
PLZ-Bereich: 54-56, 60-67
Telefon: 0152 02448651
Email: edgar.didun@lkh.de
Folgen Sie mir auf LinkedIn

Reza Eskandari - Vertriebsmanager
PLZ-Bereich: 10-19
Telefon: 0152 02996497
Email: reza.eskandari@lkh.de
Folgen Sie mir auf LinkedIn

Marcel Keber - Vertriebsmanager
PLZ-Bereich: 72-73, 75-79, 88-89
Telefon: 0152 02430431
Email: marcel.keber@lkh.de
Folgen Sie mir auf LinkedIn

Gülay Kilic - Vertriebsmanagerin
PLZ-Bereich: 90-93
Telefon: 0173 2127107
Email: guelay.kilic@lkh.de
Folgen Sie mir auf LinkedIn

Franziska Lange - Vertriebsmanagerin
PLZ-Bereich: 20-21
Telefon: 0152 02448647
Email: franziska.lange@lkh.de
Folgen Sie mir auf LinkedIn

Sven-Erik Lausen - Vertriebsmanager
PLZ-Bereich: 23-25
Telefon: 0151 18014873
Email: sven-erik.lausen@lkh.de
Folgen Sie mir auf LinkedIn

Simon Lorenz - Vertriebsmanager
PLZ-Bereich: 94-97
Telefon: 0152 07658024
Email: simon.lorenz@lkh.de
Folgen Sie mir auf LinkedIn

Daniel Maaß - Vertriebsmanager
PLZ-Bereich: 29-31
Telefon: 0173 2983699
Email: daniel.maass@lkh.de
Folgen Sie mir auf LinkedIn

Oliver Nestmann - Vertriebsmanager
PLZ-Bereich: 32-39, 98-99
Telefon: 0173 2126031
Email: oliver.nestmann@lkh.de
Folgen Sie mir auf LinkedIn

Juliano Radowitz - Vertriebsmanager
PLZ-Bereich: 48-49
Telefon: 0152 27957346
Email: juliano.radowitz@lkh.de
Folgen Sie mir auf LinkedIn

Sabrina Schwinger - Vertriebsmanagerin
PLZ-Bereich: 80-87
Telefon: 0152 02789467
Email: sabrina.schwinger@lkh.de
Folgen Sie mir auf LinkedIn

Marius Wolf - Vertriebsmanager
PLZ-Bereich: 40-47, 50-53, 57-59
Telefon: 0152 02450830
Email: marius.wolf@lkh.de
Folgen Sie mir auf LinkedIn
Katharina Frömbling - Key Account Managerin
Onlinevertriebe
Telefon: 0152 28311676
Email: onlinevertriebe@lkh.de
Folge mir auf LinkedIn
Daniel Dörr - Vertriebsmanager
Kooperationen
Telefon: 0152 24517290
Email: daniel.doerr@lkh.de
Folge mir auf LinkedIn
